Quanto imposto as bets pagam? Raio-X dos tributos das bets antes da MP 1.394
Antes da edição da Medida Provisória 1.394, editada pelo presidente Luiz Inácio Lula da Silva em 25 de setembro de 2026, o mercado regulado de apostas no Brasil operava sob uma malha fiscal que combinava a tributação tradicional de empresas de serviços com repasses sociais diretos sobre a receita do jogo.
Regulamentadas pela Lei 14.790/2023, também sancionada pelo presidente Lula, as operadoras autorizadas precisavam reter e destinar fatias consideráveis de seu faturamento para áreas essenciais do Governo Federal — com destaque para os setores de esporte, turismo e segurança pública —, além de arcar com outorgas milionárias e impostos corporativos ordinários.
Portanto, a narrativa de que as bets não contribuíam para a arrecadação tributária do governo está bem distante da verdade, como já comprovamos no nosso artigo Fato ou Fake sobre o setor de iGaming.
A arquitetura fiscal da lei das apostas
Para operarem legalmente, segundo a regulamentação das apostas esportivas e jogos online no país, as empresas precisaram se transformar em pessoas jurídicas sediadas no território nacional, abrindo mão do modelo "offshore", que permitia ter a sede com endereço no exterior.
Com CNPJ válido, as operadoras se adequaram aceitando uma tripla camada de exigências financeiras:
- Taxação sobre a Receita Líquida (GGR): O centro da arrecadação setorial foi desenhado sobre o Gross Gaming Revenue (total apostado menos prêmios pagos e imposto de renda retido na fonte). A alíquota de destinação social — fixada em 12% pela Lei 14.790 e reajustada para 13% na entrada de 2026 — funcionava como um rateio obrigatório de recursos vinculados a políticas públicas.
- Tributação Corporativa Tradicional: Por serem empresas prestadoras de serviço com CNPJ brasileiro, as bets tornaram-se contribuintes do regime geral de pessoas jurídicas (IRPJ, CSLL, PIS, COFINS e ISS municipal).
- Barreiras de Entrada e Custeio: O modelo de obtenção de licença exigiu pagamento de taxa de outorga prévia de R$ 30 milhões para operar por cinco anos, somada a taxas mensais de fiscalização para financiar o monitoramento do setor pela Secretaria de Prêmios e Apostas (SPA), vinculada ao Ministério da Fazenda.
A dinâmica gerou uma divisão de receitas disputada por ministérios, federações esportivas e municípios, desenhando o mapa de beneficiários que vigorou até as recentes mudanças fiscais promovidas pelo Palácio do Planalto.
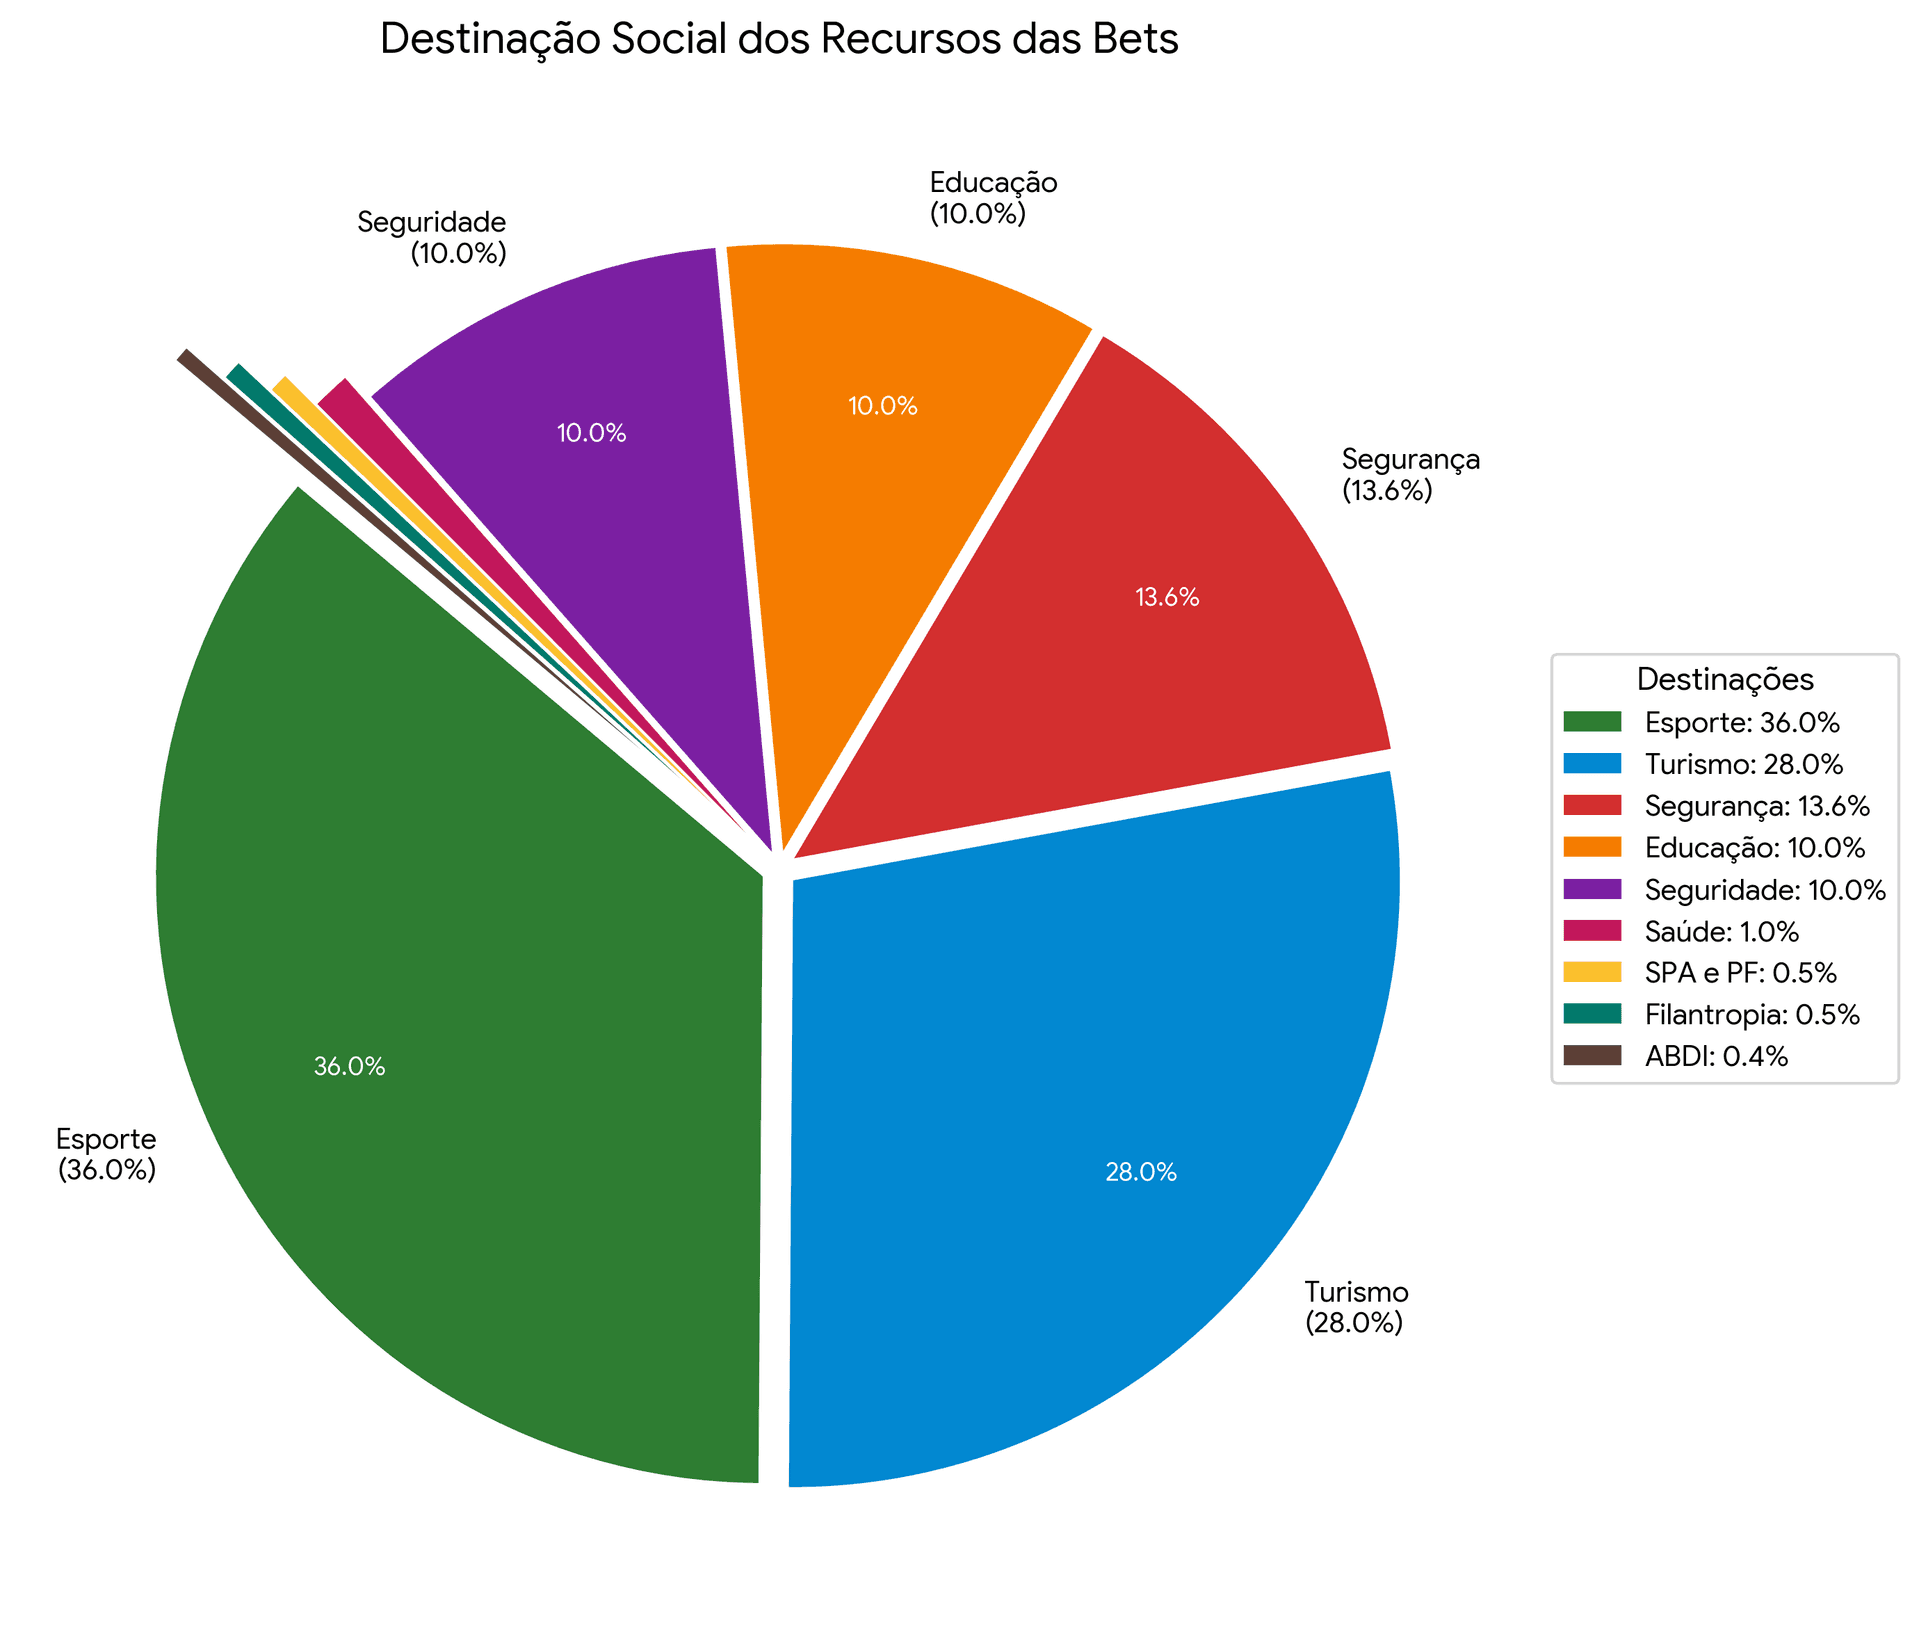
Beneficiários da destinação social
Como indicamos no gráfico acima, os 13% extraídos do GGR das bets eram destinados conforme a seguinte proporcionalidade:
- 36% para o Esporte: Ministério do Esporte, Comitê Olímpico Brasileiro, Comitê Paralímpico Brasileiro e Comitê Brasileiro de Clubes, Clubes e Atletas.
- 28% para o Turismo: Ministério do Turismo (infraestrutura e promoção).
- 13,6% para a Segurança: Fundo Nacional de Segurança Pública (FNSP).
- 10% para a Educação: Escolas de educação básica e profissional.
- 10% para a Seguridade: Previdência e Fundo Nacional de Saúde (FNS).
- 1% para a Saúde: Prevenção à ludopatia e tratamento da saúde mental pelo Sistema Único de Saúde (SUS).
- 0,5% para monitoramento fiscal (via SPA do Ministério da Fazenda) e Polícia Federal, via Fundo para Aparelhamento e Operacionalização das Atividades-Fim da Polícia Federal.
- 0,5% para entidades filantrópicas de apoio a pessoas com deficiência intelectual e múltipla: Federação Nacional das APAEs e Federação Nacional das Associações Pestalozzi.
- 0,4% para a Agência Brasileira de Desenvolvimento Industrial.
Do ponto de vista governamental, esse arranjo garantia que pastas tradicionalmente com orçamentos engessados, como Esporte e Turismo, tivessem expressiva fonte de custeio atrelada diretamente à expansão das apostas.
Por outro lado, chama a atenção a baixíssima participação, no total do bolo de recursos, da área da Saúde, a mais afetada pelos impactos sociais da massificação das apostas, na parcela de apostadores vulneráveis à perda de controle, ao endividamento e demais efeitos associados ao jogo compulsivo.
O quanto pesava e o quanto foi pago
Fontes do setor e especialistas tributários apontavam que a carga total combinada (GGR somado aos tributos sobre o faturamento e sobre o lucro) ultrapassava a barreira nominal de 25% a 30% da margem bruta das empresas operadoras de apostas, tornando a conformidade no Brasil uma das mais custosas entre os países que regularam a atividade.
Entre janeiro de 2025, quando teve início o mercado regulado, e setembro de 2026, o Governo Federal arrecadou cerca de R$ 15,3 bilhões diretamente das operadoras de apostas autorizadas, conforme dados da Secretaria da Receita Federal.
As destinações sociais legais corresponderam a uma fatia de 45 a 50% desse montante total arrecadado, ou seja, aproximadamente R$ 7,5 bilhões.
Considerando que as autorizações das operadoras tinham validade de cinco anos, quando concedidas pelo governo a partir da virada de 2024 para 2025, e a alíquota setorial sobre o GGR continuaria subindo gradualmente, até 18% em 2028, as cifras projetadas para a arrecadação pública com as bets no Brasil alcançariam patamares ainda mais vultosos.
No momento, todo o recolhimento tributário por parte das bets está travado, em função da proibição de suas atividades. Mas como a MP 1.394 ainda não foi acatada pelo Congresso, existe uma possibilidade dessa arrecadação fiscal ser retomada, caso a exploração das apostas seja readmitida no país, como novas condições inclusive para a coleta de impostos.